Analista de Commodities Multiagente
Agentes de LLM · MSGARCH / GARCH / ARIMA · Python orquestra, R modela · 167 testes
A pergunta de negócio
O que a volatilidade do preço do milho e da soja está dizendo — e um modelo de linguagem consegue escrever essa análise sem inventar um único número?
A segunda metade é a difícil. Um modelo que alucina um número plausível num relatório de commodities é pior que relatório nenhum, porque o número parece certo.
Os dados
Preços diários de fechamento do CBOT via Yahoo Finance: milho (ZC=F), 2.007 observações, e soja (ZS=F), 2.009 observações, ambas de 2 de janeiro de 2018 a 30 de dezembro de 2025. O câmbio USD/BRL (BRL=X) entra junto, porque analisar preço doméstico de grão no Brasil sem o câmbio está simplesmente errado.
Tudo congelado num cache em parquet, com um arquivo de metadados registrando a origem de cada série. Duas consequências: o gráfico publicado não muda sozinho quando o mercado mexe, e o teste de ponta a ponta roda sem rede.
A série doméstica do CEPEA não está implementada nesta versão. Em vez de esconder isso, o Coletor cai para a série internacional e o relatório imprime a troca de fonte acima do gráfico. Um sistema que declara o que não conseguiu obter vale mais do que um que substitui em silêncio.
O método, e por que esse
Os agentes não sabem econometria. Os quatro — Coletor, Econometrista, Crítico, Redator — decidem qual função do núcleo chamar e com quais argumentos. O núcleo é Python e R comum, determinístico e testável. Quando o framework de agentes envelhecer, troca-se a casca e o que importa fica.
Python orquestra, R modela. A escada de modelos é MSGARCH → GARCH → ARIMA, chamada por subprocess com contrato JSON. Sem rpy2, deliberadamente: é a fonte número um de dor de instalação em projeto R+Python, e o objetivo era que qualquer um clonasse e rodasse. De brinde, o script em R roda sozinho no RStudio quando é preciso depurar um modelo.
O Crítico reprova, com motivo escrito. Ele roda Ljung-Box e ARCH-LM nos resíduos. Falhar não é uma nova tentativa silenciosa — é reprovação com causa declarada, com teto de três tentativas, recuando de família de modelo a cada uma.
A trava. O Redator não pode colocar no texto nenhum número que não exista no objeto de resultados. Número inventado derruba a execução. As limitações da trava também estão documentadas no repositório — ela confere proveniência de dígito, não sentido semântico — porque um estudo de caso que exagera a própria rede de proteção perde o propósito.
O resultado
O resultado interessante não é a previsão. É que o laço de crítica disparou em produção, não em teste: nas duas commodities o Crítico reprovou o MSGARCH — o modelo-assinatura do meu doutorado — e aprovou o GARCH na segunda tentativa.
No milho, o ARCH-LM devolveu p = 0,0405; na soja, p = 0,0242. Ambos abaixo de 0,05, ambos significando heterocedasticidade que o modelo não capturou. O relatório diz isso, nomeia a família e dá o motivo.
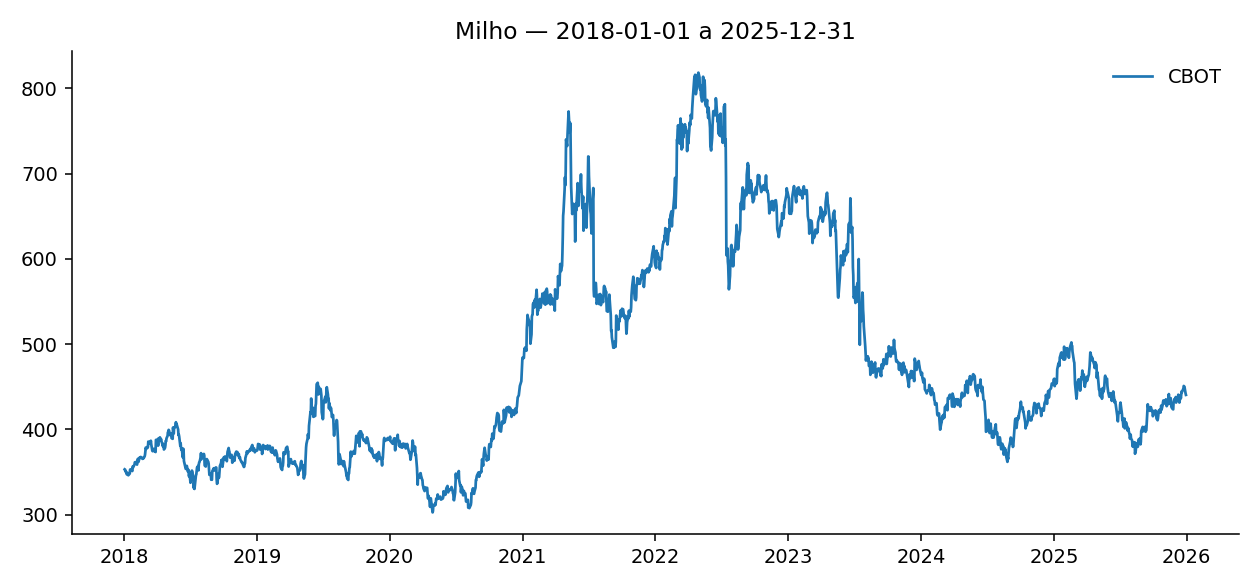
ZC=F), 2018–2025. O sistema produziu este gráfico e o relatório ao lado dele, a partir do cache congelado, sem rede e sem chave de API.No backtest, honestidade importa mais que número bonito: num horizonte de 20 passos o modelo marcou MAPE de 1,75% no milho — idêntico ao passeio aleatório. Não é falha, é aritmética. Modelos de volatilidade fixam a média em zero por construção, então a previsão pontual empata com o passeio aleatório por definição. A contribuição deles vive na largura do intervalo e nos diagnósticos de resíduo, e o próprio relatório do sistema explica isso sem que ninguém peça.
O código
github.com/rhozon/commodity-agents
Clone, pip install -r requirements.txt, instale o R 4.x com os pacotes listados no README, e então:
python run.py --commodity milho --fake-llmRoda do cache congelado — sem chave de API, sem rede. A suíte tem 167 testes por pytest -q. A pasta examples/ traz os relatórios das duas commodities, gerados pelo próprio sistema.